ATENCIÓN: Para la correcta ejecución de los Programas de Ayuda Multiplataforma es necesario tener previamente instalada una Máquina Virtual Java y el Módulo de Cálculo de Retenciones, ambos disponibles en esta página.
Como todos los años la Agencia Tributaria ha puesto en servicio la aplicación web del cálculo de retenciones para el año 2019. En el enlace que figura a continuación lo podéis encontrar.
Ya está disponible el servicio del cálculo de retenciones de la Agencia Tributaria para el año 2018, en el enlace que figura a continuación lo podeis encontrar.
Obtención del número de referencia del Borrador y/o Datos fiscales (RENØ) por Internet o por teléfono (901 12 12 24 ) : 6 de abril al 30 de junio (24 h).
Confirmación del borrador por vía electrónica:
Internet, en el servicio de tramitación borrador/declaración (Renta WEB): 6 de abril al 30 de junio (24 h).
Teléfono, en el 901 200 345: 6 de abril al 30 de junio (L a V de 9 a 21 h).
Modificación del borrador por vía electrónica:
Internet, en el servicio de tramitación borrador / declaración (Renta WEB): 6 de abril al 30 de junio (24 h).
Teléfono en el 901 200 345: 6 de abril al 30 de junio (L a V de 9 a 21 h).
Descarga gratuita del Programa PADRE por Internet.
Presentación de declaraciones Renta 2015 confeccionadas con Renta WEB (excepto si el contribuyente tiene actividades económicas), con el programa PADRE o con otros programas informáticos homologados, exclusivamente por Internet: 6 de abril al 30 de junio (24h).
Presentación de declaraciones de Patrimonio 2015, exclusivamente por Internet: 6 de abril al 30 de junio (24h).
Servicio telefónico de Información Tributaria de RENTA, 901 33 55 33 (L a V de 9 a 19h; este servicio permanecerá todo el año).
Inicio del servicio de confirmación / modificación de borradores en oficinas de la Agencia Tributaria y de otras administraciones (CCAA y CCLL) que colaboran en la prestación del servicio, PREVIA CITA: 10 de mayo al 30 de junio.
Inicio del servicio de confección / presentación de declaraciones en oficinas de la Agencia Tributaria y de otras administraciones (CCAA y CCLL) que colaboran en la prestación del servicio: PREVIA CITA: 10 de mayo al 30 de junio. Teléfono en el 901 22 33 44 o el 91 553 00 71 (L a V de 9 a 19h): 4 de mayo al 29 de junio.
El cálculo del IRPF se realiza en función de los ingresos y la situación personal de cada contribuyente y conviene diferenciar entre cómo se calculan las retenciones de IRPF y cómo se realiza después el cálculo de la declaración de la renta. Te contamos las diferencias.
En cuestiones financierasno hay mejor arma que la planificacióny la capacidad para prever gastos e ingresos. Lo mismo ocurre con el pago de impuestos y por eso es importante saber cómo se realizael cálculo del IRPF. A la hora de hacerlo una cosa son las retenciones a cuenta del IRPF que se incluyen en la nómina y otra cosa el resultado posterior de la declaración de la renta y todos los elementos que incluyen en su tendrás que pagar o no.
De forma muy resumida,a través de las retenciones de IRPF el Estado realiza una primera estimación de lo que cada persona tendrá que pagar al hacer la declaración de la rentay le resta ese dinero de su nómina para que después el impacto no sea tan grande. Es como si la administración no quisiese que el pobre ciudadano se llevase un susto hacer la renta 20165 en 2016 o el ejercicio que sea. Además, así también se asegura una fuente de ingresos mensual en tiempo real y no tener que esperar a la campaña de la renta, que tiene lugar entre abril y junio del siguiente ejercicio.
A la hora de hacer el la declaración de la renta, los contribuyentes contrastan lo que el Estado les ha retenido con lo que en realidad deben pagar, de forma que si les retuvieron de más, Hacienda devolverá la diferencia y sino, el ciudadano será quien deba abonarla. Lo que cada año vemos es que aumenta el número de personas para las que el cálculo de IRPF en la nómina ha sido excesivo y reciben después la devolución de la renta.
El cálculo del IRPF en 2016
Calcular las retenciones de IRPF es una tarea que todo contribuyente debería realizar como parte de su planificación fiscal. Las retenciones de IRPF no es más que un dinero que Hacienda resta de la nómina de los trabajadores en previsión de los impuestos que después deberá pagar en la declaración de la renta y como tal debe tratarse, no como el resultado real de la renta.
Para hacer el cálculo de la retención del IRPF hay que tener en cuenta varios elementos:
Situación personal y familiar: esto incluye la situación conyugal, número de hijos al cargo y su edad, así como personas mayores o discapacitadas al cargo. Estas suelen servir para rebajar el porcentaje de la retención gracias al límite personal y familiar que después se aplicará también la Agencia Tributaria en las tablas de IRPF 2016.
Tipo de contrato: el tipo de contrato también influye en la retención que llevará a cabo la AEAT. Por ejemplo, los contratos temporales están sujetos a una retención menor, así como los firmados con la segunda empresa durante el mismo ejercicio, lo que no quiere decir que después haya que pagar menos a la hora de hacer la declaración.
Ingresos: los ingresos determinarán el tramo en el que nos encontramos y el tipo aplicable al mismo. En este sentido, las tablas de IRPF en la declaración de la renta 2015 y de 2016 establecen los siguientes tramos :
Tramos en 2015
de 0 a 12.450 € – 19,5%
de 12.451 a 20.200 € – 24,5%
de 20.201 a 35.200 € – 30,5%
de 35.201 a 60.000€ – 38%
Más de 60.001 € – 46%
Tramos en 2016
de 0 a 12.450 € – 19%
de 12.451 a 20.200 € – 24%
de 20.201 a 35.200 € – 30%
de 35.201 a 60.000€ – 37%
Más de 60.001 € – 45%
Existen varias fórmulas para calcular las retenciones de IRPF 2016, aunque la más sencilla pasa por acudir a la fuente primaria: laAgencia Tributaria. Hacienda dispone de una página específica sobre las retenciones a cuenta del IRPF, además de un apartado exclusivamente referido al Ejercicio 2015 y que pronto será de 2016.
Allí se puede encontrarun programa de ayuda con el que calcular las retenciones. Se trata de una herramienta muy sencilla que antes hay que descargar e instalar en el ordenador. Una vez se ejecuta, basta con rellenar los datos personales como lo haríamos en elmodelo 145 de comunicación de datos al pagadorpara el cálculo de la nómina.
El cálculo de la renta 2016: las rentas del trabajo
Pero una cosa son las retenciones y otra diferente el cálculo de la declaración de la renta. Y es que al liquidar el impuesto se tienen en cuenta más ingresos que los de la nómina y se pueden aplicar reducciones y deducciones que, lógicamente, no se contemplan en las retenciones de IRPF.
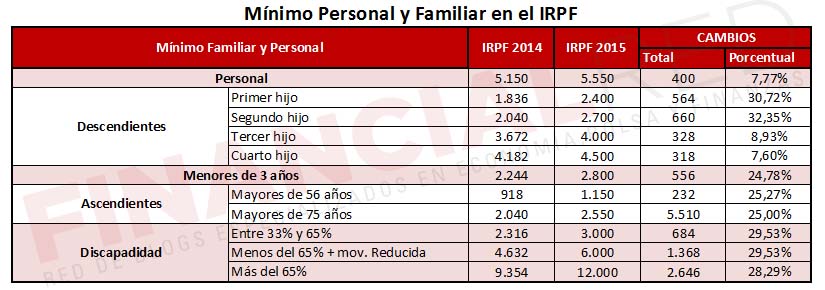
La declaración de la renta tiene en cuenta la nómina, pero sobre ese importe aplica una serie de mínimos personales y familiares que sí se incluyen en el cálculo de las retenciones en el apartado referido a la situación personal.
Son los siguientes (pulsar en la imagen para hacerla más grande):
Estos mínimos y máximos son los que hacen que a la hora de establecer las retenciones y hacer el cálculo de la nómina también se incluya la situación persona. El mínimo personal es, de forma resumida, el dinero que Hacienda estima que necesita una persona para vivir en función de sus circunstancias familiares. Este capital se resta de la nómina para determinar el dinero por el que tributarás al hacer la renta 2016 y por lo tanto no pasarán por el filtro de los tramos de IRPF 2016.
Además de estos parámetros, la declaración de la renta también permite añadir otras reducciones,como por ejemplo la referida a las aportaciones a planes de pensiones por un máximo de 8.000 euros desde 2015. Estas reducciones se aplican directamente sobre lo que se conoce como las base imponible general (la nómina y el resto de rentas del trabajo no exentas de tributar). De forma muy resumida, si una persona ha ganado 25.000 euros y ha invertido en planes de pensiones 4.000 euros, será como si sólo hubiese ganado 21.000 a la hora de tributar en el IRPF.
En la renta 2016 también se pueden aplicar deducciones por determinadas situaciones o inversiones, algo que tampoco se tiene en cuenta a hacer el cálculo del IRPF. En el impuesto se podrá, por ejemplo, deducir por haber invertido en vivienda habitual. por alquiler de vivienda habitual o por las cuotas de colegiado cuando la colegiación sea un requisito para poder trabajar.En este post te resumimos todas las deducciones que puedes practicar.
Una vez aplicado todo esto la base restante será la que se someta a los tramos de IRPF 2016 que son los que hemos visto anteriormente pero que recuperamos con la siguiente tabla.
Cómo funcionan las tablas de IRPF 2016
Los tramos de IRPF son claves para calcular el IRPF y se aplican de forma progresiva. Para que lo entiendas mejor, cada tramo se va sumando sobre el otro.
Así, una persona que gane 60.000 euros no pagará el tipo más alto de la table de IRPF, sino irá sumando uno encima de otro. Esto hace que al final el tipo medio no coincida con el tipo marginal, que es el más alto que pagará por su nómina y su dinero.
El dinero del ahorro
Otro elemento que el impuesto sí tiene en cuenta pero las retenciones en el salario no, son los beneficios obtenidos a través de las inversiones y la venta de activos. Si has contratado un depósito, fondo de inversión, invertido en acciones e incluso si has vendido una casa, deberás incluir esos beneficios en la declaración de la renta y pagar por ellos. Como es lógico, la nómina no tiene por qué reflejar esta situación, pero para eso Hacienda establece una retención mínima sobre la mayoría de estos activos.
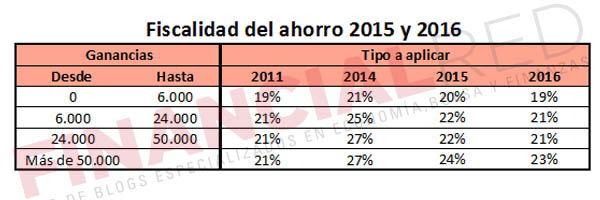
La retención que se aplica es del 19,5% en 2015 y será del 19% a partir de 2016, coincidiendo con la parte más baja de los tramos del ahorro. Tal y como ocurre con el IRPF general, las denominadas rentas del ahorro cuentan con sus propios tramos en función de los ingresos y son los siguientes:
Para que entiendas mejor como funcionan éstos y las retenciones, sólo pagarás el excedente no retenido. Si por ejemplo has ganado menos de 6.000 euros y todos tus ingresos por inversiones tenían retención, no pagarás de más al hacer la renta. Si por el contrario has ganado 12.000 euros, tendrás que pagar la diferencia entre lo que te han rentenido y lo que dicen las tablas. En este caso, será el 2% excedente desde 6.000 hasta 12.000 euros.
Además, los tramos también se aplican de forma progresiva, al igual que has visto con el dinero de la nómina y el resto de ingresos del trabajo.
Por último, las rentas del ahorro se integran entre sí y se puede compensar el dinero ganado con las pérdidas sufridas ese año y hasta en los cuatro ejercicios anteriores para determinar cuánto has ganado en total. Este resultado se integra después con las rentas del trabajo para determinar el resultado final de la declaración de la renta.


 (489 KB)
 (217 KB) Especificaciones para el desarrollo informático del algoritmo de cálculo de retenciones del trabajo personal IRPF 2019
 (34.015 bytes)