- Por modificaciones incorporadas en:
- Real Decreto Legislativo 2/2015, de 23 de octubre, por el que se aprueba el texto refundido de la Ley del Estatuto de los Trabajadores
- Artículo 11. Contratos formativos.
- Artículo 12. Contrato a tiempo parcial y contrato de relevo.
- Artículo 15. Duración del contrato de trabajo.
- Artículo 16. Contrato fijo-discontinuo.
- Artículo 37. Descanso semanal, fiestas y permisos.
- Artículo 42. Subcontratación de obras y servicios.
- Artículo 47. Reducción de jornada o suspensión del contrato por causas económicas, técnicas, organizativas o de producción o derivadas de fuerza mayor.
- Artículo 47 bis. Mecanismo RED de Flexibilidad y Estabilización del Empleo.
- Artículo 49. Extinción del contrato.
- Artículo 84. Concurrencia.
- Artículo 86. Vigencia.
- Disposición adicional décima. Cláusulas de los convenios colectivos referidas al cumplimiento de la edad ordinaria de jubilación.
- Disposición adicional decimoquinta. Aplicación de los límites de duración del contrato por obra o servicio determinados y al encadenamiento de contratos en las Administraciones Públicas.
- Disposición adicional decimosexta. Aplicación del despido por causas económicas, técnicas, organizativas o de producción en el sector público.
- Disposición adicional vigésima. Contratos formativos celebrados con trabajadores con discapacidad.
- Disposición adicional vigesimoprimera. Sustitución de trabajadores excedentes por cuidado de familiares.
- Disposición adicional vigesimocuarta. Compromiso de reducción de la tasa de temporalidad.
- Disposición adicional vigesimoquinta. Acciones formativas en los expedientes de regulación temporal de empleo regulados en los artículos 47 y 47 bis.
- Disposición adicional vigesimosexta. Acceso a los datos de los expedientes de regulación temporal de empleo por la Tesorería General de la Seguridad Social, el Servicio Público de Empleo Estatal y la Inspección de Trabajo y Seguridad Social.
- Disposición adicional vigesimoséptima. Régimen jurídico aplicable en los casos de contratas y subcontratas suscritas con centros especiales de empleo.
- Disposición transitoria novena. Aplicación temporal de lo establecido en la disposición adicional décima.
- Real Decreto Legislativo 3/2015, de 23 de octubre, por el que se aprueba el texto refundido de la Ley de Empleo
- Ley 30/2015, de 9 de septiembre, por la que se regula el Sistema de Formación Profesional para el empleo en el ámbito laboral
- Ley 14/1994, de 1 de junio, por la que se regulan las empresas de trabajo temporal
- Real Decreto 817/2021, de 28 de septiembre, por el que se fija el salario mínimo interprofesional para 2021
- Ley 20/2007, de 11 de julio, del Estatuto del trabajo autónomo
- Real Decreto Legislativo 8/2015, de 30 de octubre, por el que se aprueba el texto refundido de la Ley General de la Seguridad Social
- Artículo 20. Adquisición, mantenimiento, pérdida y reintegro de beneficios en la cotización.
- Artículo 58. Revalorización y garantía de mantenimiento del poder adquisitivo de las pensiones.
- Artículo 88. El Director Gerente y el resto de personal de la mutua.
- Artículo 144. Duración de la obligación de cotizar.
- Artículo 151. Cotización adicional en contratos de duración determinada.
- Artículo 152. Cotización al Régimen General a partir de la edad de jubilación.
- Artículo 153 bis. Cotización en los supuestos de reducción de jornada o suspensión de contrato.
- Artículo 190. Situación protegida.
- Artículo 191. Beneficiarios.
- Artículo 192. Prestación económica.
- Artículo 206. Jubilación anticipada por razón de la actividad.
- Artículo 206 bis. Jubilación anticipada en caso de discapacidad.
- Artículo 207. Jubilación anticipada por causa no imputable al trabajador.
- Artículo 208. Jubilación anticipada por voluntad del interesado.
- Artículo 210. Cuantía de la pensión.
- Artículo 211. Factor de sostenibilidad de la pensión de jubilación.
- Artículo 214. Pensión de jubilación y envejecimiento activo.
- Artículo 221. Pensión de viudedad de parejas de hecho.
- Artículo 222. Prestación temporal de viudedad.
- Artículo 223. Compatibilidad y extinción de las prestaciones de viudedad.
- Artículo 267. Situación legal de desempleo.
- Artículo 273. Cotización durante la situación de desempleo.
- Artículo 311. Cotización al régimen especial a partir de la edad de jubilación.
- Artículo 318. Normas aplicables.
- Disposición adicional primera. Normas aplicables a los regímenes especiales.
- Disposición adicional vigésima bis. Coeficientes reductores de la edad de jubilación de los miembros del Cuerpo de Mossos d?Esquadra.
- Disposición adicional vigésima ter. Coeficientes reductores de la edad de jubilación de los miembros de la Policía Foral de Navarra.
- Disposición adicional trigésima segunda. Financiación de la acción protectora de la Seguridad Social en cumplimiento del principio de separación de fuentes consagrado en el Pacto de Toledo.
- Disposición adicional trigésima novena. Seguimiento de la revalorización de las pensiones y garantía de mantenimiento de poder adquisitivo de las pensiones.
- Disposición adicional trigésima novena (sic). Beneficios en la cotización a la Seguridad Social aplicables a los expedientes de regulación temporal de empleo y al Mecanismo RED.
- Disposición adicional cuadragésima. Pensión de viudedad de parejas de hecho en supuestos excepcionales.
- Disposición adicional cuadragésima (sic). Actuación de la Inspección de Trabajo y Seguridad Social.
- Disposición adicional cuadragésima primera. Medidas de protección social de las personas trabajadoras afectadas por la aplicación del Mecanismo RED de Flexibilidad y Estabilización del Empleo, regulado en el artículo 47 bis del texto refundido de la Ley del Estatuto de los Trabajadores.
- Disposición adicional cuadragésima segunda. Actuaciones del Servicio Público de Empleo Estatal y de la Tesorería General de la Seguridad Social para la simplificación de actuaciones administrativas.
- Disposición adicional cuadragésima tercera. Cotización a la Seguridad Social de los contratos formativos en alternancia.
- Disposición transitoria cuarta. Aplicación de legislaciones anteriores para causar derecho a pensión de jubilación.
- Disposición transitoria undécima. Aplicación de coeficientes reductores de la edad de jubilación.
- Disposición transitoria vigésima. Validez a efectos de prestaciones de cuotas anteriores al alta en el Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos.
- Disposición transitoria trigésima cuarta. Aplicación gradual de coeficientes reductores de la edad de jubilación según lo previsto en el artículo 210.3 cuando la pensión supere el límite establecido para el importe de las pensiones.
- Real Decreto 1148/2011, de 29 de julio, para la aplicación y desarrollo, en el sistema de la Seguridad Social, de la prestación económica por cuidado de menores afectados por cáncer u otra enfermedad grave
- Real Decreto 1300/1995, de 21 de julio, por el que se desarrolla, en materia de incapacidades laborales del sistema de la Seguridad Social, la Ley 42/1994, de 30 de diciembre, de medidas fiscales, administrativas y de orden social
- Ley 19/2021, de 20 de diciembre, por la que se establece el ingreso mínimo vital
- Real Decreto Legislativo 5/2000, de 4 de agosto, por el que se aprueba el texto refundido de la Ley sobre Infracciones y Sanciones en el Orden Social
- Artículo 6. Infracciones leves.
- Artículo 7. Infracciones graves.
- Artículo 8. Infracciones muy graves.
- Artículo 18. Infracciones de las empresas de trabajo temporal.
- Artículo 19. Infracciones de las empresas usuarias.
- Artículo 19 bis. Infracciones de las empresas de trabajo temporal establecidas en otros estados miembros de la Unión Europea o en Estados signatarios del Acuerdo sobre el Espacio Económico Europeo.
- Artículo 19 ter. Infracciones de las empresas usuarias establecidas o que ejerzan su actividad en España.
- Artículo 40. Cuantía de las sanciones.
- Ley 36/2011, de 10 de octubre, reguladora de la jurisdicción social
- Real Decreto Legislativo 2/2015, de 23 de octubre, por el que se aprueba el texto refundido de la Ley del Estatuto de los Trabajadores
- Por modificaciones incorporadas en:

Te guste o no, todo lo que está sucediendo en este momento es producto de las decisiones que has tomado. Deepak Chopra.
miércoles, 12 de enero de 2022
El código «Código Laboral y de la Seguridad Social» ha sido actualizado el 10 de enero de 2022,

Resolución de 29 de diciembre de 2021, de la Dirección General de Trabajo, por la que se registra y publica el Convenio colectivo estatal de las empresas de seguridad para el año 2022.
Título:
Resolución de 29 de diciembre de 2021, de la Dirección General de Trabajo, por la que se registra y publica el Convenio colectivo estatal de las empresas de seguridad para el año 2022.
Departamento:
Ministerio de Trabajo y Economía Social
Publicación:
BOE nº 10 de 12/01/2022, p. 2737 a 2807 (71 páginas)
Ver documento:
lunes, 3 de enero de 2022
jueves, 30 de diciembre de 2021
martes, 28 de diciembre de 2021
TEXTO COMPARATIVO Y CUADRO REFORMA LABORAL 23/12/21 CON LA LEGISLACIÓN ACTÚAL (REFORMA LABORAL 2021)
Información ofrecida por: FJ Ortega.
martes, 14 de diciembre de 2021
9 curiosidades sobre la nómina y el salario.
12/11/2021 - 10:01
La nómina es la razón de ser por la que millones de trabajadores se levantan todos los días de la cama para ir a trabajar, aunque algunos también se acuestan después de su jornada laboral, bien porque han trabajado en un turno de noche o porque la dureza de su trabajo les invita al reposo al llegar a su hogar.
Aunque en la actualidad hay una tendencia a valorar más la remuneración flexible, tener flexibilidad horaria o más tiempo libre, la nómina y llegar con el salario cobrado a fin de mes sigue siendo el epicentro para muchas familias.
En relación con el cobro de nuestra remuneración hay algunas curiosidades que nos puede interesar conocer.
Origen de las palabras nómina, salario y sueldo
La palabra nómina proviene del latín nomina, plural de nomen que significa nombre. En la antigua Roma las nóminas designaban las listas de personas que eran acreedoras de un salario. Se denominaba nomen porque el pago se realizaba en monedas que llevaban grabados los nombres y efigies de los emperadores y posteriormente de los reyes.
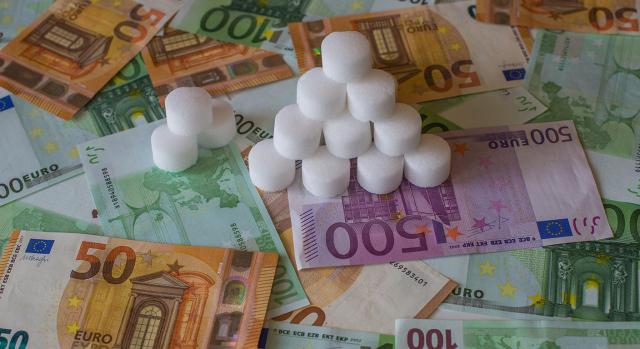
Por otra parte, en la antigua Roma los pagos no siempre se realizaban en monedas, de manera que en ocasiones se hacían en sal, mercancía que por aquel entonces era muy valorada, de ahí que salario derive del latín salarium.
El sueldo, por su parte, proviene del latín solidus, que era una antigua moneda de oro que valía 25 denarios. Debido a la devaluación del denario, que era una moneda de plata muy utilizada en el Imperio Romano, en el siglo IV se empezaron a acuñar masivamente solidus de oro, para pagar principalmente a los militares de cuyo apoyo necesitaba el emperador para mantenerse en el poder.
Diferencia entre sueldo, salario y nómina
En la actualidad sueldo y salario son sinónimos, ya que no cobramos por nuestro trabajo ni en solidus ni en sal sino principalmente en euros y por transferencia bancaria. Ambas palabras tienen una definición muy similar en el diccionario de la RAE, de manera que sueldo es «la remuneración regular asignada por el desempeño de un cargo o servicio profesional», mientras que salario se define como una «paga o remuneración regular», o la «cantidad de dinero con la que se retribuye a los trabajadores por cuenta ajena».
La nómina ya presenta algunas diferencias con respecto al salario o el sueldo. Según la RAE tiene diferentes acepciones, siendo dos de ellas las que hacen referencia al pago de salarios, de manera que se considera que la nómina es la «relación nominal de los individuos que en una oficina pública o particular han de percibir haberes y justificar con su firma haberlos recibido» o los «haberes que ha de percibir el trabajador que figura en nómina».
Evolución del salario mínimo en España
Periódicamente se habla de subidas del salario mínimo entre los agentes sociales y los políticos, unos a favor y otros en contra.
La última subida del salario mínimo en España lo sitúa en 14 de pagas 965 euros al mes, 15 más que el anterior sueldo mínimo que se situaba en los 950 euros. Desde la llegada al poder del actual Gobierno en junio de 2018, el salario mínimo ha subido 230 euros al mes, desde los 735 euros.
Evolución del salario mínimo al mes por décadas sin contar las pagas extraordinarias
Año Importe
1980 136,85
1990 300,57
2000 424,80
2010 633,30
2020 950,00
Usos y costumbres con relación al pago de la nómina
La fecha de pago de la nómina está en función de los usos y costumbres que tenga la empresa, ya que cada trabajador tiene derecho a «la percepción puntual de la remuneración pactada o legalmente establecida», especificando el artículo 29 del Estatuto de los Trabajadores que «la liquidación y el pago del salario se harán puntual y documentalmente en la fecha y lugar convenidos o conforme a los usos y costumbres». Así mismo, detalla que el periodo de tiempo para efectuar dicho abono de la nómina «no podrá exceder un mes».
En relación con determinadas retribuciones como la cesta de navidad, si es costumbre en la empresa obsequiar a los trabajadores con ella, forma parte de la remuneración y no puede ser suprimida unilateralmente por la empresa, según sentenció el Tribunal Supremo en su sentencia 313/2016, de 21 de abril.
Extinción indemnizada del contrato por abono reiterado de cantidades fuera de nómina
Una de las causas por las que el trabajador puede instar la extinción del contrato de trabajo es el incumplimiento grave por el empresario de sus obligaciones. Entre estas obligaciones se encuentra la obligación de cotizar (art. 18 LGSS), por lo que, si la incumple, el trabajador puede reclamar al empresario la extinción del contrato con indemnización.
Si la empresa oculta parte de las remuneraciones no solo desarrolla una conducta administrativamente sancionable (art. 23.1 b) LISOS) sino que también perjudica a quien trabaja, pues la mayoría de las prestaciones económicas se calculan en función de lo previamente cotizado (art. 161 LGSS).
Salario en especie
Según se establece en el artículo 26 del Estatuto de los Trabajadores, «se considerará salario la totalidad de las percepciones económicas de los trabajadores, en dinero o en especie, por la prestación profesional de los servicios laborales por cuenta ajena, ya retribuyan el trabajo efectivo, cualquiera que sea la forma de remuneración, o los periodos de descanso computables como de trabajo». Según se especifica en este mismo precepto, en ningún caso, el salario en especie podrá superar el 30 % de las percepciones salariales del trabajador, ni dar lugar a la minoración de la cuantía íntegra en dinero del salario mínimo interprofesional.
La retribución en especie forma parte de los sistemas de retribución flexible, cada vez más extendidos dentro de las empresas, los cuales permiten al empleado decidir qué parte del salario quiere cobrar en dinero y qué parte en productos o servicios. Este tipo de retribución tiene ventajas para el trabajador y para la empresa, pero es fundamental que ambos conozcan el tratamiento fiscal de los productos que se incluyen habitualmente en los planes de retribución flexible (PRF).
Firma de la nómina
La justificación del pago del salario se realizará entregando al trabajador una nómina en donde se deben detallar de manera clara las diferentes percepciones del trabajador, así como las deducciones que legalmente procedan.
La firma de la nómina poco a poco se va sustituyendo por su envío telemático o incluso por la propia descarga por parte del trabajador desde la intranet de la empresa, ya que aunque el artículo 29 del Estatuto de los Trabajadores especifica que «la documentación del salario se realizará mediante la entrega al trabajador de un recibo individual y justificativo del pago del mismo», no se especifica la forma en la que hay que hacer llegar la nómina al trabajador. En este sentido, diferentes sentencias del Tribunal Supremo han considerado que la empresa puede sustituir el formato en papel del recibo de salarios mensual por otro digital de manera unilateral.
Determinación de la retención a aplicar al trabajador y responsabilidad de la empresa en el caso de no realizar la retención debida
La cumplimentación del modelo 145 tiene más importancia de la que se le da en muchos casos, ya que la retención a cuenta del IRPF, que la empresa aplica en la nómina, se calcula en parte por la situación personal y familiar, debiendo además indicarse si el cónyuge no obtiene rentas superiores a 1.500 euros anuales, excluidas las exentas, así como el número de hijos a cargo, su edad y si hay personas mayores o discapacitadas también a su cargo.
Si la empresa no retiene las cantidades que debe al trabajador será sancionada con una multa del 35% de la diferencia entre la retención procedente y la efectivamente practicada, si el trabajador tiene la obligación de presentar el IRPF, pero si no lo está, la infracción será muy grave y la multa puede alcanzar el 150% de la diferencia anterior.
La empresa no puede deducir posteriormente al trabajador cantidades no retenidas. En virtud de la consulta vinculante V3031-11, si la empresa retiene una cantidad inferior a la procedente, no puede deducir de los ingresos del trabajador la diferencia entre la retención legal y la practicada.
Con la intención de proporcionar los conocimientos necesarios para poder abordar, a través de casos prácticos, las situaciones principales que afectan al ingreso de cuotas en la Seguridad Social, pago de los salarios de los trabajadores, retenciones del IRPF, tipos de cotización, análisis de los documentos de cotización, etc., el CEF.- pone a disposición de los interesados el Curso Monográfico sobre Gestión de Nóminas y Seguros Sociales (Práctica de Salarios y Cotizaciones).
José Ramón Fernández de la Cigoña Fraga
Colaborador del CEF.-
Fuente: https://www.laboral-social.com/9-curiosidades-nomina-salario-pueden-ser-tu-interes.html?utm_source=Boletin&utm_medium=email&utm_campaign=Boletin_Laboral_05_11_2021
Suscribirse a:
Entradas (Atom)